
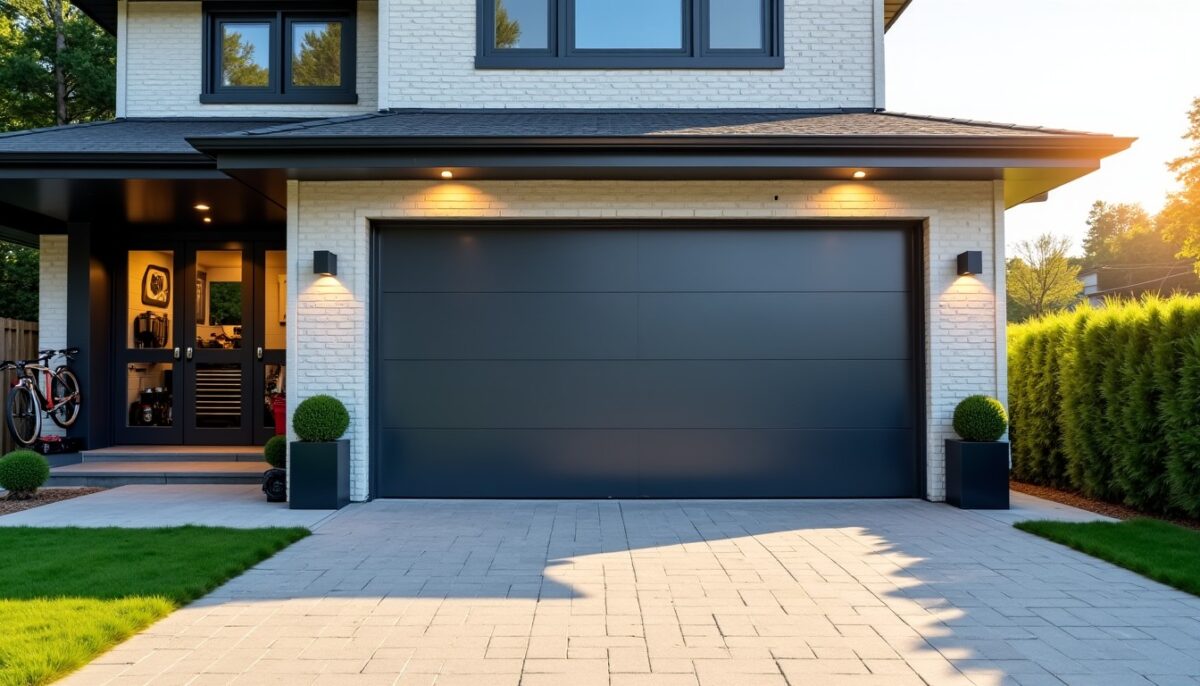
Dans le cadre de vos projets d’urbanisme, il est essentiel de comprendre comment le garage interagit avec la surface de plancher et les autres métrages réglementaires. Cette compréhension vous permettra de mieux anticiper les formalités administratives, les coûts et la conformité de votre construction. Concrètement, il faut distinguer plusieurs notions clés :
- La surface de plancher exclut les espaces réservés au stationnement, comme le garage.
- Le garage peut pourtant être pris en compte dans la surface taxable, impactant le montant de la taxe d’aménagement.
- L’emprise au sol, qui compte les volumes extérieurs, influence quant à elle les règles d’urbanisme et les formalités.
- Les règles du plan local d’urbanisme (PLU) définissent les seuils d’intervention et les besoins en autorisation de construire.
Nous vous proposons un panorama précis et pratique de ces notions, illustré par des exemples chiffrés et des conseils concrets, afin que votre projet d’aménagement soit clair, conforme et optimisé.
Lire également : Poêle électrique : comment sélectionner l'appareil idéal pour un chauffage performant de votre intérieur ?
Table des matières
Différence entre garage et surface de plancher dans le cadre des projets urbains
La réglementation urbaine considère la surface de plancher comme la somme des surfaces closes et couvertes de chaque niveau, mesurées depuis le nu intérieur des façades, excluant plusieurs espaces spécifiques.
Un garage destiné au stationnement des véhicules est systématiquement déduit de ce calcul. Par exemple, un garage de 20 m² n’ajoute aucun mètre carré à la surface de plancher prise en compte pour une demande de permis de construire. Cette règle s’applique indépendamment du fait que le garage soit en sous-sol, au rez-de-chaussée ou même à l’étage, à condition qu’il conserve sa fonction principale.
Lire également : Investir à Nice : quels quartiers choisir pour une location d'appartement rentable ?
En revanche, si ce garage est transformé en surface habitable, comme un bureau ou une chambre, sa surface sera alors intégrée dans la surface de plancher, ce qui peut modifier l’assiette de calcul de l’autorisation de construire.
Les déductions réglementaires spécifiques dans le calcul de la surface de plancher
Le calcul de la surface de plancher ne consiste pas à additionner mécaniquement toutes les surfaces intérieures. Plusieurs éléments sont déduits :
- Les embrasures des ouvertures donnant sur l’extérieur.
- Les espaces dont la hauteur sous plafond est inférieure ou égale à 1,80 m.
- Les trémies et vides non aménageables.
- Les surfaces réservées au stationnement, rampes et aires de manœuvre comprises.
- Dans les immeubles collectifs, certains locaux techniques et caves peuvent aussi être exclus.
La maîtrise de ces déductions est indispensable car un métré précis dès la conception évite des erreurs dans le dépôt du dossier et les exigences du PLU.
Surface taxable et garage : comprendre l’impact sur la taxe d’aménagement
Contrairement à la surface de plancher, le garage est généralement inclus dans la surface taxable, utilisée pour calculer la base de la taxe d’aménagement. Cette surface reprend toutes les surfaces closes et couvertes avec une hauteur sous plafond supérieure à 1,80 m, sans déduction des espaces de stationnement.
À titre d’exemple, un garage clos et couvert de 20 m² vaut 20 m² de surface taxable. En 2026, cette surface est multipliée par une valeur forfaitaire nationale (892 € par m² hors Île-de-France) avant application des taux locaux. Cela signifie dans l’exemple un montant de base de 17 840 € pour la taxe, auquel s’ajoutera le taux voté par la collectivité. Ce calcul spécifique explique pourquoi un garage peut ne pas compter dans la surface de plancher mais faire augmenter la taxe.
Tableau récapitulatif des mesures et de leurs impacts sur les projets
| Mesure | Utilité | Traitement du garage |
|---|---|---|
| Surface de plancher | Évalue la surface soumise au permis de construire et aux règles du PLU | Exclut le garage dédié au stationnement |
| Emprise au sol | Mesure la projection verticale influençant les formalités d’urbanisme | Le volume du garage est généralement compté |
| Surface taxable | Base de calcul pour la taxe d’aménagement | Inclut généralement le garage clos et couvert |
Formalités, seuils et démarches selon le type de construction
Le caractère formel des démarches administratives dépend des surfaces impliquées, de la localisation du terrain et des règles du plan local d’urbanisme. Pour une commune en zone urbaine couverte par un PLU, une extension jusqu’à 40 m² pourra souvent être réalisée grâce à une déclaration préalable, alors que les projets plus importants nécessitent un permis de construire.
Un autre élément majeur est le seuil de recours obligatoire à un architecte. Pour une maison individuelle, le recours à cet expert est obligatoire si la surface de plancher totale après travaux dépasse 150 m². Il faudra donc analyser précisément les métrages pour anticiper cette obligation, notamment si la transformation du garage génère de la surface habitable.
Avant tout dépôt, il est recommandé d’examiner le formulaire Cerfa du permis de construire et de consulter le service urbanisme local. Le respect du plan local d’urbanisme de la commune est également un passage obligé pour respecter les règles spécifiques et éviter les refus ou retards.
Autres espaces associés : piscine, carport, abri et leur impact sur l’urbanisme
Au-delà du garage, d’autres constructions annexes influencent les valeurs de surface :
- Les piscines non couvertes ne créent pas de surface de plancher mais sont comptabilisées dans l’emprise au sol. Elles possèdent une valeur forfaitaire spécifique dans la taxe d’aménagement.
- Un carport ou un abri non clos ne génèrent pas de surface de plancher, mais leur emprise au sol peut exiger des déclarations.
- Les terrasses de plain-pied sans fondations profondes, ainsi que les aires de stationnement extérieures non couvertes, ne produisent généralement pas d’emprise au sol.
Par exemple, un abri non clos de 15 m² viendra s’intégrer dans la surface d’emprise honorant ainsi certaines contraintes réglementaires propres au terrain et à la commune concernée.
Auteur/autrice

Publications similaires
Article 8-1 de la loi du 6 juillet 1989 : tout savoir sur les règles encadrant la colocation
L’article 8-1 de la loi du 6 juillet 1989 définit le cadre juridique essentiel qui régit la colocation en France, en offrant...
Lire la suite
Les étapes clés pour vider un logement après un décès ou un départ
Vider un logement après un décès ou un départ requiert une organisation rigoureuse pour gérer efficacement les biens, respecter les droits de...
Lire la suite
Emplacement réservé : fixation des prix et recours possibles pour le propriétaire
Découvrir qu’une parcelle est soumise à un emplacement réservé dans le plan local d’urbanisme (PLU) peut bouleverser simplifient ou complexifier votre projet...
Lire la suite
Les avantages méconnus de l’infiltration des eaux pluviales face à leur simple évacuation
La gestion des eaux pluviales ne se limite pas à leur simple évacuation vers les réseaux publics. L’infiltration des eaux pluviales offre...
Lire la suite
Loi Pinel et baux commerciaux : Comprendre son impact et les articles essentiels à maîtriser
La loi Pinel a transformé le paysage des baux commerciaux en instaurant un cadre plus clair et protecteur pour les locataires et...
Lire la suite
Location de terrain entre particuliers : comprendre le bail, fixer le prix et les précautions indispensables
La location de terrain entre particuliers est une pratique accessible qui permet de valoriser une parcelle inutilisée tout en offrant au locataire...
Lire la suite